Domain thermodrähte.de kaufen?
Wir ziehen mit dem Projekt
thermodrähte.de um.
Sind Sie am Kauf der Domain
thermodrähte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain thermodrähte.de kaufen?
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **


Ähnliche Suchbegriffe für Transaktionskostentheorie-in-der-Rechnungslegung
Top-Angebote
Produkte zum Begriff Transaktionskostentheorie-in-der-Rechnungslegung:
-
GROHE Temperatur-Metallgriff 47763 für individuelles Festsetzen der Temperatur 47763000GROHE Temperatur-Metallgriff 47763, vandalismushemmend, chrom ✓ Original-Ersatzteil von GROHE ✓ Original-Ersatzteile direkt bei uns erhältlich Beschreibung individuelles Festsetzen einer Temperatur Technische Daten Modellnummer 47763 Länge 75 mm Breite 75 mm Höhe 50 mm Gewicht 0,32 kg Oberfläche chrom Hersteller-Nr. 47763000 EAN 4005176824166 Hinweis: Die Ersatzteilverwendung finden Sie allgemein in den Ersatzteillisten der betroffenen Produkte.148,02 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
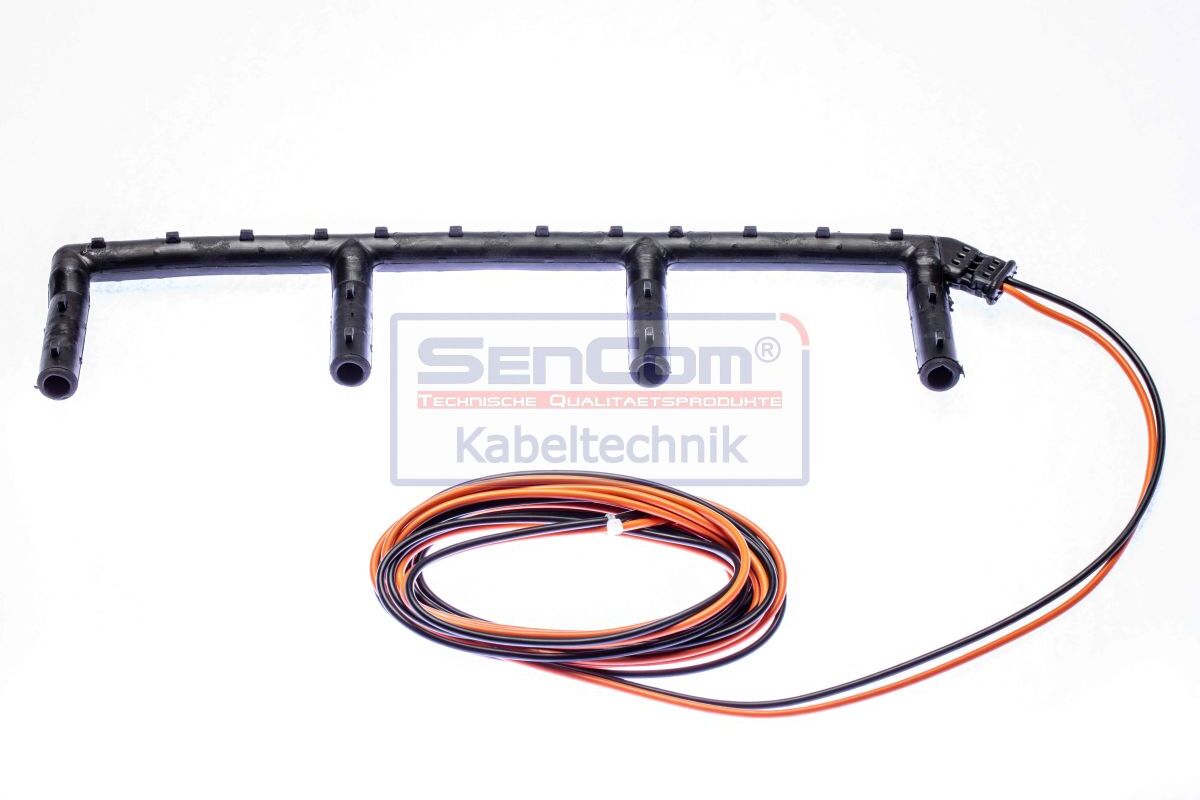
Leitung der Glühkerze SENCOM 20522GKBElektrische Kabelbäume schützen die einzelnen Leitungen im Fahrzeug vor mechanischer Beschädigung, Hitze und Feuchtigkeit. Der Austausch eines defekten Kabelbaums beseitigt Kurzschlüsse oder Kabelbrüche, die zum Ausfall ganzer Systeme führen können.Die Leitung der Glühkerze SENCOM 20522GKB hat zwei Leitungen mit einem Kabelquerschnitt von 2,5 mm², ist glühkerzenseitig montiert und wird in Deutschland hergestellt. Dieses Produkt ist unter anderem kompatibel mit VW TRANSPORTER T5 Bus, Audi A3, Skoda OCTAVIA I Combi, Seat ALHAMBRA VAN und VW GOLF IV Variant. Bestellen Sie die Leitung der Glühkerze SENCOM 20522GKB jetzt bei Motointegrator.42,61 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
-
Welche rechtlichen Anforderungen und Standards müssen bei der Rechnungslegung in Unternehmen beachtet werden?
Unternehmen müssen die nationalen Rechnungslegungsvorschriften sowie internationale Standards wie IFRS oder US-GAAP einhalten. Die Rechnungslegung muss transparent, korrekt und nachvollziehbar sein, um Investoren und Gläubiger zu informieren. Verstöße gegen die gesetzlichen Anforderungen können zu rechtlichen Konsequenzen führen. **
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden sie in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind Vollständigkeit, Richtigkeit, Verständlichkeit und Vergleichbarkeit. In der Praxis werden diese Prinzipien durch die Einhaltung von internationalen Rechnungslegungsstandards wie IFRS oder HGB umgesetzt. Unternehmen müssen ihre Finanzinformationen transparent und nachvollziehbar darstellen, um Investoren, Gläubiger und andere Stakeholder zu informieren. **
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden diese in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Diese Prinzipien werden in der Praxis angewendet, indem Einnahmen und Ausgaben zum Zeitpunkt der Realisierung erfasst werden, Wertminderungen berücksichtigt werden und alle relevanten Informationen in den Finanzberichten enthalten sind. Die Einhaltung dieser Prinzipien gewährleistet die Transparenz und Vergleichbarkeit von Finanzinformationen für Investoren, Gläubiger und andere Interessengruppen. **
Top-Angebote
Produkte zum Begriff Transaktionskostentheorie-in-der-Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GROHE Temperatur-Metallgriff 47763 für individuelles Festsetzen der Temperatur 47763000GROHE Temperatur-Metallgriff 47763, vandalismushemmend, chrom ✓ Original-Ersatzteil von GROHE ✓ Original-Ersatzteile direkt bei uns erhältlich Beschreibung individuelles Festsetzen einer Temperatur Technische Daten Modellnummer 47763 Länge 75 mm Breite 75 mm Höhe 50 mm Gewicht 0,32 kg Oberfläche chrom Hersteller-Nr. 47763000 EAN 4005176824166 Hinweis: Die Ersatzteilverwendung finden Sie allgemein in den Ersatzteillisten der betroffenen Produkte.148,02 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Leitung der Glühkerze SENCOM 20522GKBElektrische Kabelbäume schützen die einzelnen Leitungen im Fahrzeug vor mechanischer Beschädigung, Hitze und Feuchtigkeit. Der Austausch eines defekten Kabelbaums beseitigt Kurzschlüsse oder Kabelbrüche, die zum Ausfall ganzer Systeme führen können.Die Leitung der Glühkerze SENCOM 20522GKB hat zwei Leitungen mit einem Kabelquerschnitt von 2,5 mm², ist glühkerzenseitig montiert und wird in Deutschland hergestellt. Dieses Produkt ist unter anderem kompatibel mit VW TRANSPORTER T5 Bus, Audi A3, Skoda OCTAVIA I Combi, Seat ALHAMBRA VAN und VW GOLF IV Variant. Bestellen Sie die Leitung der Glühkerze SENCOM 20522GKB jetzt bei Motointegrator.42,61 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für Transaktionskostentheorie-in-der-Rechnungslegung
-
PCE Instruments Feuchtigkeitsmessgerät PCE-WAM 60-KIT für die Messung der Wasseraktivität inkl. 4 Sensoren 0 ... 1 awDas Feuchtigkeitsmessgerät ermöglicht die gleichzeitige oder getrennte Messung der Wasseraktivität auf 4 Kanälen. Es misst Wasseraktivität im Bereich von 0 ... 1 aw und Temperatur von -10 ... +50 °C. Was bedeutet der Aw-Wert? Der Aw-Wert ist das frei verfügbare, nicht gebundene oder aktive Wasser in organischen Produkten wie Lebensmitteln oder Arzneimitteln, auch als Wasseraktivität bekannt. Er gibt den Dampfdruck des Lebensmittels an, wenn es sich im ungestörten Gleichgewicht mit der umgebenden Luft befindet. Der Aw-Wert ist ein entscheidendes Kriterium zur Vorhersage der Verderblichkeit und Verzehrfähigkeit von Produkten, insbesondere im Hinblick auf mikrobielles Wachstum, chemische und biochemische Reaktionsgeschwindigkeiten sowie physikalische Eigenschaften. Entgegen weit verbreiteter Annahmen und gängiger Praxis im Qualitätsmanagement ist nicht der Feuchtigkeits- oder Wassergehalt eines Produkts ausschlaggebend, sondern dessen Aw-Wert. Dieser ist entscheidend für die Entwicklung und Vermehrung von Mikroben, Schimmel- und Hefepilzen. Unser Messgerät ist mit einem 7"-Touchscreen ausgestattet, der die Daten in Echtzeit anzeigt und für eine spätere Analyse speichert. Ergebnisse, Grafiken und Messdaten können jederzeit abgerufen werden. Dank des professionellen Sensors liefert das Gerät sehr genaue Ergebnisse innerhalb von 3 bis 5 Minuten. Das Feuchtigkeitsmessgerät verfügt über drei verschiedene Messmodi: den normalen Messmodus, eine schnellen Messmodus und den kontinuierlichen Anzeigemodus sowie eine Echtzeitanzeige der Messkurve. Es kann mit 1 bis 6 Punkten kalibriert werden und das Menü ist in mehreren Sprachen verfügbar, darunter Chinesisch, Englisch, Französisch und Spanisch. Der Speicher des Gerätes kann die Daten der 4 Kanäle speichern, wobei jeder Kanal bis zu 65.535 Datensätze aufnehmen kann. Mit dem eingebauten Drucker können die Daten jederzeit ausgedruckt werden. Die Software des Gerätes ermöglicht die Echtzeitsteuerung und Anzeige von Wasseraktivität und Temperatur. Außerdem können die Daten als PDF, im Excelformat oder als Screenshot ausgegeben werden. Dieses Feuchtigkeitsmessgerät eignet sich für eine Vielzahl von Anwendungen, einschließlich der Qualitätskontrolle in der Lebensmittel- und Kosmetikindustrie, in Forschungsinstituten, in der biologischen und pharmazeutischen Forschung sowie in anderen wissenschaftlichen Labors und in der Papierherstellung. Die Wasseraktivität in Lebensmitteln kann durch verschiedene Zusätze (Feuchthaltemittel), den Einsatz geeigneter Verpackungsmaterialien oder die Aufrechterhaltung optimaler Reifungs- und Lagerbedingungen kontrolliert werden. Wenn zu viel Wasser verfügbar ist, besteht die Gefahr von mikrobiellem Wachstum und Wassermigration. Lebensmittelhersteller müssen nachweisen, dass die Wasseraktivität eines Produkts ausreichend gesenkt wurde, um das Wachstum von Bakterien zu verhindern.8855,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
-
Welche rechtlichen Anforderungen und Standards müssen bei der Rechnungslegung in Unternehmen beachtet werden?
Unternehmen müssen die nationalen Rechnungslegungsvorschriften sowie internationale Standards wie IFRS oder US-GAAP einhalten. Die Rechnungslegung muss transparent, korrekt und nachvollziehbar sein, um Investoren und Gläubiger zu informieren. Verstöße gegen die gesetzlichen Anforderungen können zu rechtlichen Konsequenzen führen. **
-
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden sie in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind Vollständigkeit, Richtigkeit, Verständlichkeit und Vergleichbarkeit. In der Praxis werden diese Prinzipien durch die Einhaltung von internationalen Rechnungslegungsstandards wie IFRS oder HGB umgesetzt. Unternehmen müssen ihre Finanzinformationen transparent und nachvollziehbar darstellen, um Investoren, Gläubiger und andere Stakeholder zu informieren. **
-
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden diese in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Diese Prinzipien werden in der Praxis angewendet, indem Einnahmen und Ausgaben zum Zeitpunkt der Realisierung erfasst werden, Wertminderungen berücksichtigt werden und alle relevanten Informationen in den Finanzberichten enthalten sind. Die Einhaltung dieser Prinzipien gewährleistet die Transparenz und Vergleichbarkeit von Finanzinformationen für Investoren, Gläubiger und andere Interessengruppen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.